NOTICIAS DE NEGOCIOS
El último deseo de Draghi al frente del BCE: Alemania debe «aflojar la pasta» para esquivar la recesión
[ad_1]
Con el BCE llegando al límite de sus fuerzas, toda la presión está encima de Alemania para que el euro no vuelva a caer en una nueva recesión. Y más cuando su economía se encuentra en contracción. Pero el blindaje constitucional del gasto público complica una reacción rápido del Gobierno de Merkel.
Desde el mítico whatever it takes, el presidente de BCE, Mario Draghi, ha insistido en sus apariciones públicas que la política monetaria necesita del apoyo de los Gobierno para tener éxito. En muchas ocasiones, el mensaje iba dirigido a los países con mayores desequilibrios, pero con Alemania asomándose a la recesión, Draghi enfatizó su discurso en la última reunión para que los países que se lo pudieran permitir abrieran sus cuentas a estímulos fiscales.
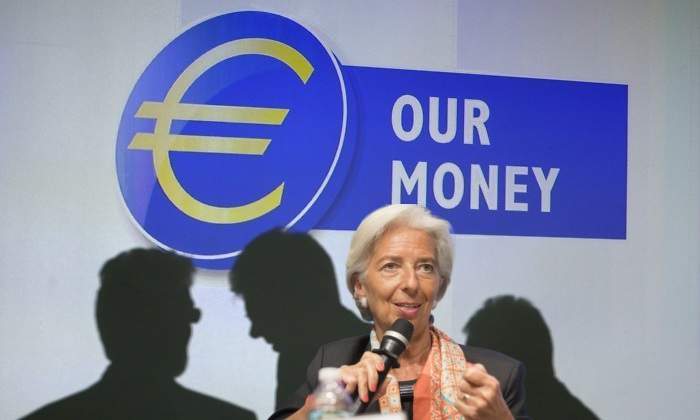
Implícitamente reconoció que los bancos centrales no podrán contrarrestar por sí solos el parón económico provocado por la guerra comercial si no hay una apuesta por el gasto público. El BCE no está solo en esta cruzada, el FMI apoya esta medida, justamente cuando se va a producir un traspaso de poderes entre las dos instituciones, con Chistine Lagarde, actual directora del Fondo, asumiendo los mandos del BCE.
En la última década, Alemania ha sido uno de los grandes ganadores de la austeridad. El país ha ahorrado como pocas naciones y ha conseguido bajar su deuda del 83% al 60% y registrando superávit presupuestario año tras año. El Gobierno tiene un margen fiscal para combatir la recesión a la antigua usanza de aumentar el gasto público. Sin embargo, Draghi tendrá difícil ver cumplido uno de sus anhelos.
Merkel, hace unos días, ya sabiendo que el PIB del país sufrió una caída en el segundo trimestre y que con casi toda seguridad se prolongará los próximos meses no considera necesario preparar medidas fiscales para contrarrestar los efectos de una desaceleración. Y este tipo de medidas no son muy populares, debido al arraigo cultural del ahorro. La previsión del Gobierno es seguir manteniendo el presupuesto equilibrado, sin ninguna licencia para los estímulos. A la canciller, todavía la llueven las críticas de aprobar en 2009 el mayor paquete fiscal de 80.000 millones de euros desde la II Guerra Mundial, cuando la economía se desplomaba un 5%. La hiperinflación vivida en la Républica de Weimar todavía sigue muy presente en la sociedad alemana.
Tras aprobar los incentivos, hubo un consenso generalizado entre las fuerzas políticas para evitar tanto dispendio blindado con la constitución el gasto público. La deuda federal neta solo puede aumentar solo un 0,35% con la economía creciendo. En caso de contracción del 0,5%, el Gobierno estaría autorizado en financiar 3.500 millones para inyectarlo a la economía. Algo que choca con las actuales condiciones del mercado de deuda. Hasta los bonos a 30 años tienen rentabilidades negativas. Alemania no es que se financiaría gratis en los mercados, sino que los inversores pagarían al país por hacerlo.
Las limitaciones al déficit también las puede suspender el parlamento germano aludiendo a una crisis. Los socialdemócratas, el socio de la coalición de Merkel, llevan pidiendo que se eliminen las restricciones de gasto para aumentar la inversión en un pacto verde.
Y las presiones para liberar la capacidad financiera de Alemania y poder endeudarse también vienen desde dentro. El presidente de la patronal de Industria alemana, Joachim Lang, ha pedido un esfuerzo a Merkel. El sector se encuentra en el epicentro de la caída de la economía alemana ha pedido incentivos para la innovación, inteligencia artificial y una infraestructura digital más fuerte. «Si bien el gobierno puede pedir prestado a tasas negativas, debe ir a los mercados financieros y obtener una cantidad de dos mil millones de dólares en el mediano plazo para un fondo de riesgo estatal y una rebaja de impuestos de 5.000 millones de euros para estimular la inversión privada», ha escrito Lang en el periódico financiero Handelsblatt.
El verdadero pulso del BCE con Berlín ya no lo mantendrá Mario Draghi. Lo echará Christine Lagarde que asumirá el cargo en octubre, una vez que la profundidad de la crisis en Alemania quede al descubierto ya conociéndose las cifras del tercer trimestre y con la respuesta del mercado a la batería de medidas anunciadas por el BCE para septiembre. En principio, el nombramiento de Lagarde fue aplaudido por los inversores por su perfil político, por encima de la ausencia de experiencia como banquera. Se puso en valor que la ex ministra francesa asumiría con naturalidad la política heterodoxa de Draghi y tendría suficiente mano izquierda para convencer a países como Alemania a aflojar la chequera ante la próxima recesión.
Lagarde enseña sus cartas: el FMI insta al BCE a ir más allá con los tipos negativos sin preocuparse de la banca
[ad_2]
Source link